

聚焦臺日美央行政策!投資人的下一步這樣做


#全球股 #投資等級債 #AI
本期速覽

本期重點摘錄
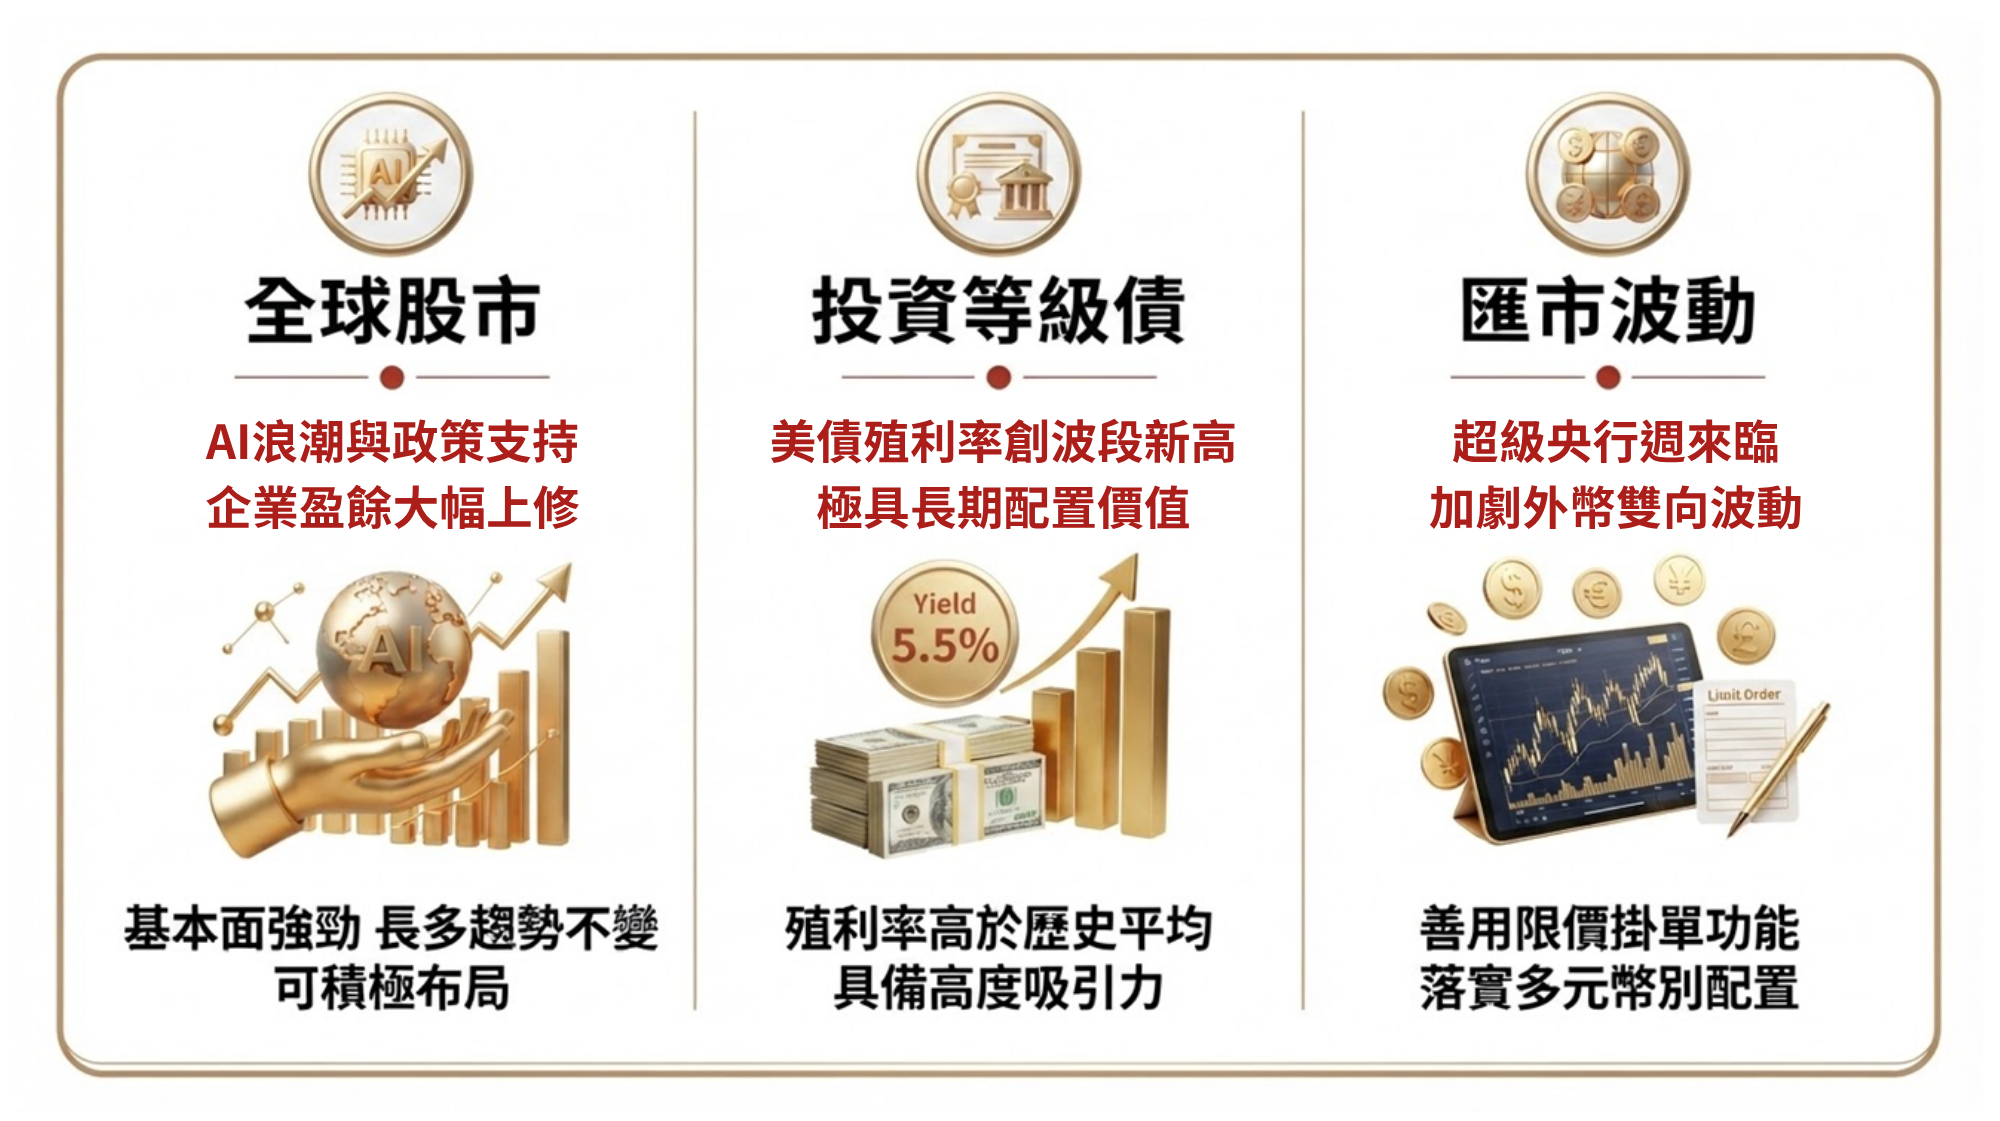
- 彭博重磅上修企業盈餘預估!全球股漲勢不停歇
- 創造絕佳現金流!把握投資等級債殖利率新高
- 迎戰超級央行週!臺、美、日央行決策下的全攻略
完整內容
彭博重磅上修企業盈餘預估!全球股漲勢不停歇
2026年以來,美伊戰事反覆不定,國際油價維持偏高檔,加上夏季以來極端高溫,影響糧食生產及供應鏈,各國通膨壓力不一,讓各國央行政策出現分歧。英國央行按兵不動,美國、日本、歐洲、澳洲、印尼、挪威、韓國等央行升息。預期2026年全球多數央行將暫緩降息或小幅升息,部分新興國家延續降息,全球資金環境不至於過度緊縮。
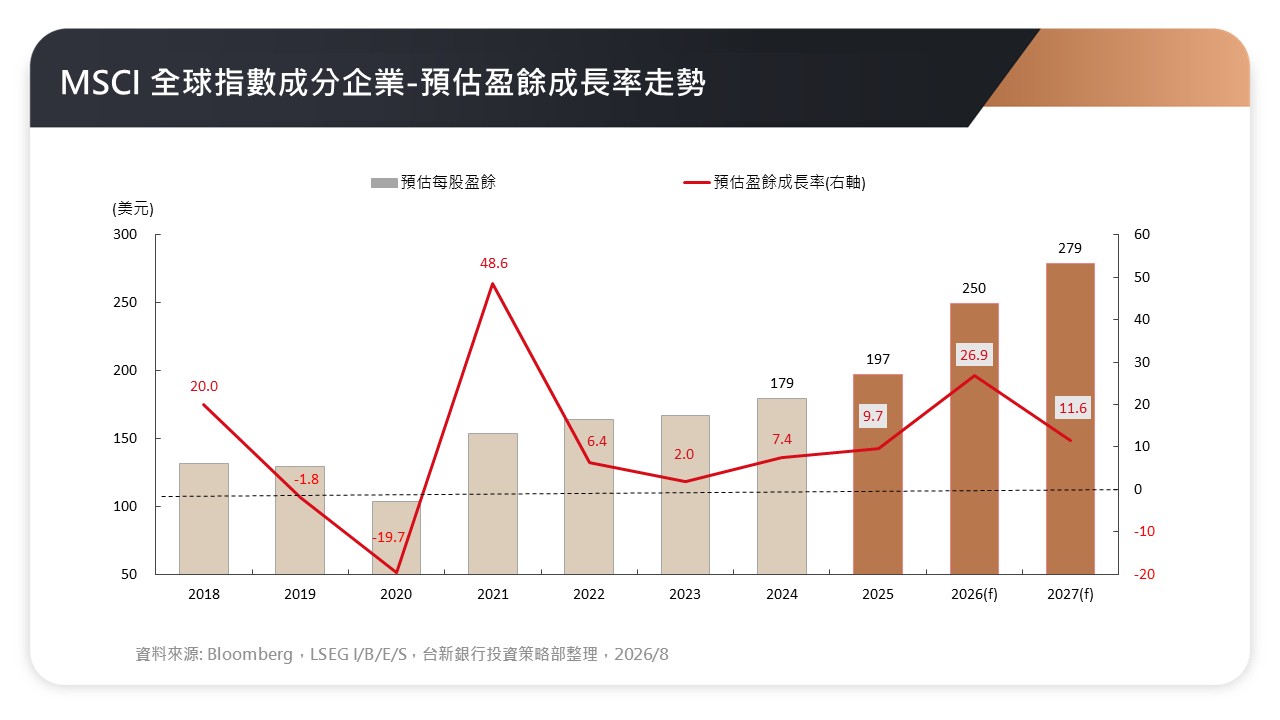
目前預期美伊戰事影響偏短期,加上主要國家政策利多支持,全球經濟前景仍趨正向。且受惠於AI浪潮持續,企業資本支出持續增加,帶動AI基礎設施需求爆發。彭博統計,分析師大幅上修MSCI全球指數成分企業盈餘預估,2026年盈餘年成長率大幅上修至26.9%,2027年有望再成長約11.6%,有助支撐股價向上,投資人可積極布局全球股,參與景氣與盈餘成長行情。
策略重點:
- AI浪潮持續及各國政策支持,景氣前景趨正向
- 企業盈餘成長大幅上修,支撐全球股上漲創新高
創造絕佳現金流!把握投資等級債殖利率新高
聯準會(Fed)官員重申2%通膨目標不變,堅定對抗通膨的鷹派立場。同時也指出,儘管近幾個月通膨數據有所改善,但距離實質降溫仍有一段距離;加上就業市場依然強韌,Fed未排除升息選項。利率期貨數據顯示,市場對於2026年Fed的升息預期增溫,造成各年期美債殖利率明顯攀升並創下波段新高,也恰好為固定收益商品創造了較佳的切入點。
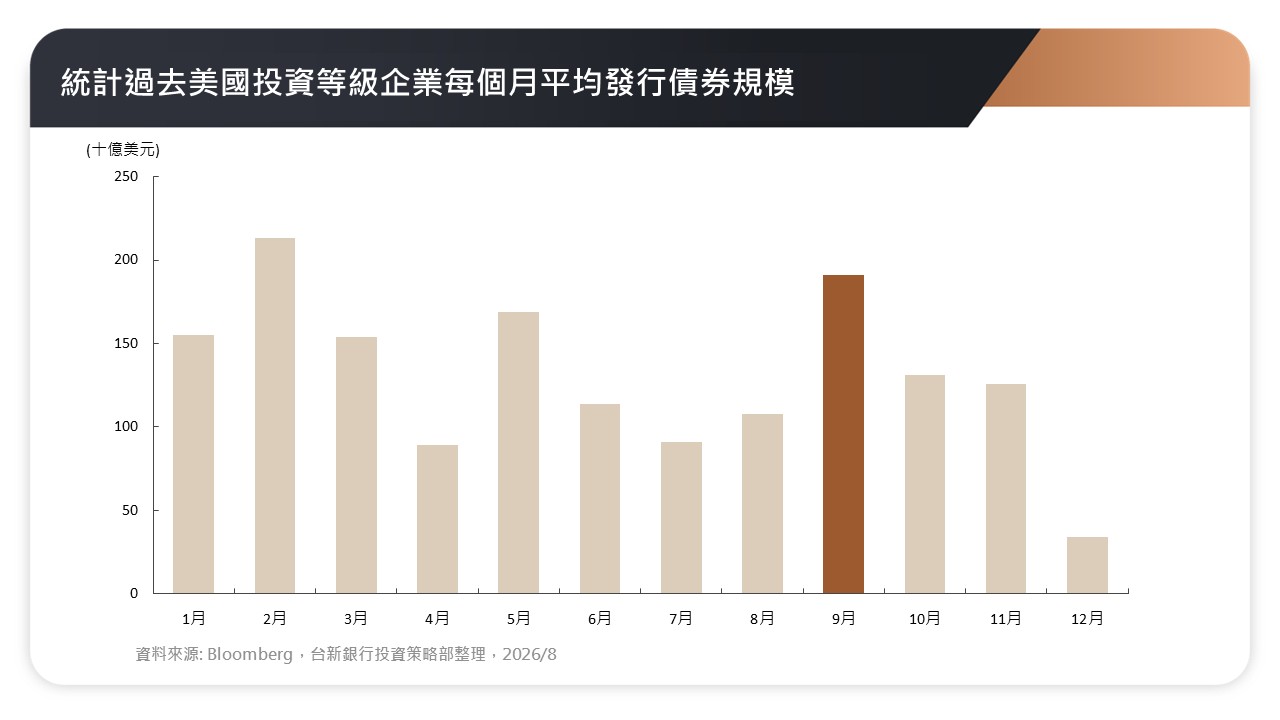
彭博社(Bloomberg)統計指出,每年9月為美國投資級企業的發債高峰,進入第四季後,債券供給壓力有望放緩,助於遏止美債殖利率持續上衝。在Fed未開啟新一波的連續升息循環之下,當前債市仍有配置價值。目前彭博美國投資等級公司債券指數殖利率約5.5%,優於近5年平均的4.9%。對於偏好領取配息、有現金流需求的投資人深具投資吸引力。
策略重點:
- 美債殖利率創波段新高,為債市創造切入點
- 目前債券殖利率高於長期平均,極具配置價值
迎戰超級央行週!臺、美、日央行決策下的全攻略
2026/9 FOMC利率會議定調抗通膨政策態度,較上次利率會議更趨鷹派,美元指數一度突破100關卡,研判未來美元指數將在國際油價、美國通膨與美國財政數據中拉鋸,仍偏向緩步貶值的格局。
美臺日貨幣政策與利率路徑調整,將加劇非美貨幣與新臺幣的雙向波動。面對重大央行會議前後的市場震盪,建議善用外幣限價掛單功能,預先設定理想匯率分批逢低承接外幣,不僅省去盯盤心力,更能落實多元幣別配置策略,有效分散單一貨幣波動風險。
策略重點:
- 全球迎超級央行週,美日臺政策加劇匯市波動
- 臺灣召開第三季會議,市場關注是否首次升息
免責聲明:
- 本研究報告為無償提供,未經本公司書面同意,請勿將本研究之內容外洩予他人。
- 本研究報告係證券分析人員根據各項市場資訊加以整理彙集及研究分析之分析意見及建議,僅供參考,投資人仍應審慎考慮本身之風險。並為判斷,依法本公司不得代理投資人決定投資事宜或就投資人最終證券投資決定之損益為任何責任分擔。
- 如涉及幣別轉換須留意外幣之孳息及本金返還時,轉換回原幣資產(含新臺幣)時可能產生低於原始本金之匯兌風險,請審慎考量是否符合自身需求後辦理。
- 承作自然人買賣人民幣業務,每人每次買賣現鈔及每日透過帳戶買賣之金額,均不得逾人民幣二萬元。
- 本公司當盡力提供正確之資訊,所載資料均來自或本諸本公司相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本公司或關係企業與其任何董事或受僱人,並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,須自行承擔結果。
- 本研究報告不代理投資人決定投資事務,內容如涉及有價證券或金融商品相關記載或說明,並不構成要約、招攬、宣傳、建議或推薦買賣等任何形式之表示;外國有價證券係依外國法令發行,其公開說明書、財務報告、績效等相關事項,均係依各該外國法令辦理,投資人投資外國有價證券須自行承擔投資風險,包括(但不限於)投資本金之損失、價格波動、匯率變動及政治等風險等,投資人應自行於投資前審慎詳閱各該金融商品說明文件,並衡量自身之風險承擔能力;投資人如參考本報告進行相關投資或交易,應自行承擔所有損益,本公司不負任何法律責任。且非經本公司同意,不得將本報告內容之一部或全部加以複製、轉載或散布。
- 台新國際商業銀行股份有限公司Tel:(02)2326-8899 Fax:(02)2709-2697 地址:台北市仁愛路4段118號12樓 (99)金管證投字第零玖玖零零伍陸柒壹參號


 台新國際商業銀行